

Účtovníctvo spoločnosti je založené na princípe podvojného účtovníctva , ktorý vychádza z predpokladu, že každá ekonomická činnosť vzniká z inej činnosti rovnakej hodnoty, ale opačnej povahy. Tento systém sa používa na zaznamenávanie všetkých účtovných transakcií spoločnosti.
Čo charakterizuje metódu podvojného účtovníctva?
Tento účtovný systém sa riadi tromi základnými pokynmi:
- Nie seno položka bez náprotivku, alebo čo je to isté: neexistuje dlžník bez veriteľa.
- Jeden alebo viac účtov dlžníka zodpovedá jednému alebo viacerým veriteľským účtom v rovnakej výške.
- A súvisí s predchádzajúcim vzorom, súčty množstiev zadané na debete musia byť rovnaké ako zadané na kredite. Kedykoľvek v účtovnom cykle.
Tieto usmernenia sú zhrnuté v tejto rovnici: celkové aktíva sa rovnajú súčtu celkových záväzkov a vlastného imania (A = P + PN).
Kedy sa v praxi uplatňuje v účtovníctve spoločnosti?
Princíp podvojného účtovníctva sa uplatňuje na každú účtovnú transakciu. A vzhľadom na to, že spoločnosti sú povinné zaznamenávať všetky účtovné transakcie, ktoré vykonávajú – najprv v účtovnom denníku a potom preniesť do hlavnej knihy – je zrejmé, že systém podvojného účtovníctva sa v účtovníctve používa neustále.
Musíme mať tiež na pamäti, že každá účtovná transakcia zahŕňa dva alebo viac účtov a že každý účtovný zápis má aspoň jeden debetný a jeden kreditný zápis. Preto na strane Debet (nachádza sa na ľavej strane účtovného zápisu) budeme zaznamenávať zvýšenie aktív a výdavkov, ako aj zníženie pasív a vlastného imania. Naopak, na strane Daň (pravá strana účtovného zápisu) budeme zaznamenávať zníženie aktív, zvýšenie pasív a vlastného imania a výnosy.
Systém podvojného účtovníctva je jedným z konceptov, ktoré sa naučíte pri štúdiu programu odborného vzdelávania (FP) v odbore administratíva a financie . Tento program odborného vzdelávania na vyššej úrovni vás kvalifikuje na prácu v účtovnom oddelení spoločnosti a správu účtov pre rôzne oblasti.
Prípadová štúdia systému podvojného účtovníctva
Nasledujúce príklady sú veľmi jednoduché, slúžia však na ilustráciu toho, ako sa systém podvojného účtovníctva uplatňuje pri všetkých účtovných operáciách, inak by bolo zaznamenávanie operácií nesprávne:
Spoločnosť A účtuje z predaja tovaru bankovým prevodom 3.000 21 eur (plus XNUMX% DPH).
Záznam, ktorý sa má vykonať, je:
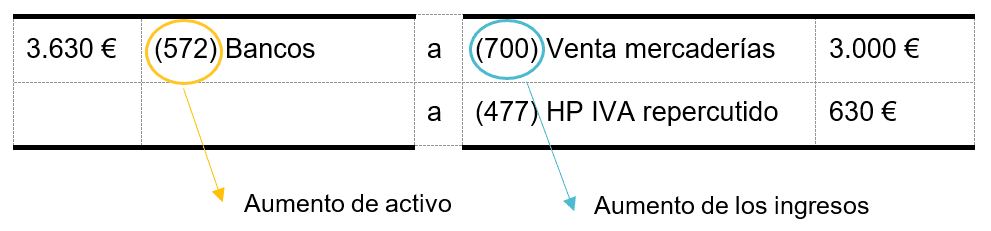
To znamená, že na Dlh umiestnime majetkové účty, v tomto prípade (572) Banky a na úverový výnos: (700) Predaj tovaru. Ako je vidno, súčet debetných a kreditných súm sa zhoduje (3.630 XNUMX eur), takže systém podvojného účtovníctva je splnený.
Namiesto toho spoločnosť A kúpi tovar od dodávateľa za 5.000 XNUMX eur (+ DPH) a zaplatí ho za dva mesiace.
Zadaný údaj by bol:

Pri tejto príležitosti do dlhu umiestnime výdavky a do kreditu zvýšenie pasív - čakajúca platba dodávateľom, účet (400) dodávatelia-. Rovnako ako v predchádzajúcom príklade sa súčet debetu a kreditu zhoduje, čo umožňuje metódu podvojného účtovníctva.
Je možné študovať účtovníctvo na diaľku?
Áno, online nájdete množstvo videí a návodov, ale ak chcete študovať podľa štruktúrovaných osnov a získať oficiálnu kvalifikáciu schválenú Ministerstvom školstva a odborného vzdelávania, certifikát o vyššej úrovni odborného vzdelávania v odbore administratíva a financie je jednou z možností. Na ILERNA Online môžete študovať vlastným tempom, kedykoľvek, akokoľvek a kdekoľvek chcete, s podporou inštruktorov , vzdelávacích materiálov a týždenných video lekcií . Záverečné skúšky z každého predmetu môžete absolvovať aj v hlavnom meste španielskej provincie, ktoré je vám najbližšie.